
Rådighedsbeløb: Hvad er det, og hvor stort skal det være?

Forældelse af gæld: Hvornår er gæld forældet?
november 11, 2026
Det korte svar: Dit rådighedsbeløb er de penge, du har tilbage hver måned, når skat og faste udgifter er betalt. Det skal dække mad, tøj, transport, fritid og uforudsete udgifter. Der findes ikke ét fast krav til, hvor stort det skal være – men Gældsstyrelsen bruger i 2026 et grundbeløb på 7.880 kr. om måneden som pejlemærke.
Rådighedsbeløb er et af de vigtigste tal i din privatøkonomi. Det viser, hvor meget luft der er i budgettet. Banker og långivere bruger det, når de vurderer, om du kan betale et lån tilbage. Og det offentlige bruger det, når de vurderer, hvor meget du kan betale af på gæld.
I denne guide får du forklaret, hvad et rådighedsbeløb er, hvordan du beregner dit eget, og hvilke satser myndighederne bruger i 2026.
Hvad er et rådighedsbeløb?
Et rådighedsbeløb er det beløb, du har til rådighed hver måned, når de faste udgifter er betalt. Forbrugerrådet Tænk forklarer det enkelt: Det er det, du har til overs, når regningerne er betalt. Har du for eksempel 25.000 kr. udbetalt og 15.000 kr. i faste udgifter, er dit rådighedsbeløb 10.000 kr.
De faste udgifter er typisk husleje eller boligydelse, forsyning, forsikringer, transport, institution, abonnementer og afdrag på lån. Det, der er tilbage, skal dække alt det, der varierer fra måned til måned. Det gælder mad, tøj, medicin, frisør, gaver, ferie og fritidsinteresser. Det skal også dække udskiftning af ting som cykel, vaskemaskine og mobiltelefon.
Hvordan beregner du dit rådighedsbeløb?
Du beregner dit rådighedsbeløb ved at trække dine faste udgifter fra din indkomst efter skat. Det er også den metode, Finanstilsynet og Forbrugerombudsmanden beskriver i deres vejledning om kreditværdighedsvurdering fra november 2025. Her står der, at långivere skal regne med nettoindkomsten – altså det, du rent faktisk får udbetalt.
Sådan gør du i praksis:
- Find din nettoindkomst. Læg alle udbetalinger sammen for en måned: løn, pension, SU, børneydelse og andre faste ydelser.
- Læg dine faste udgifter sammen. Brug gerne kontoudtog fra de seneste måneder. Årlige regninger deles med 12.
- Træk udgifterne fra indkomsten. Resultatet er dit rådighedsbeløb pr. måned.
- Sammenlign med dit faktiske forbrug. Se på, hvad du reelt bruger på mad, tøj og fritid. Er forbruget højere end rådighedsbeløbet, hænger budgettet ikke sammen.
Husk, at udgifter som tandlæge, briller og reparationer ofte kommer uregelmæssigt. De hører med i rådighedsbeløbet, selvom de ikke kommer hver måned. Et budget på papir kan derfor se bedre ud, end det er i virkeligheden.
Hvor stort et rådighedsbeløb skal man have?
Der er ikke én lovbestemt grænse. Finanstilsynet og Forbrugerombudsmanden skriver direkte i vejledningen, at det er individuelt, hvor stort et rådighedsbeløb en person eller familie har brug for. Långivere må gerne bruge et standardiseret minimum, men de skal også vurdere den enkelte låners situation.
Som pejlemærke kan långivere ifølge vejledningen tage udgangspunkt i taksterne i gældssaneringsbekendtgørelsen. Den opdateres en gang om året. Det offentlige har også sine egne satser. Gældsstyrelsen bruger dem, når Udbetaling Danmark vurderer, hvor meget du kan betale af på gæld til det offentlige.
Ifølge borger.dk er Gældsstyrelsens rådighedssatser for 2026 et grundbeløb på 7.880 kr. om måneden. For hver ekstra voksen i husstanden lægges 5.480 kr. til, og summen deles med antallet af voksne. To voksne uden børn får derfor 6.680 kr. pr. voksen. For børn under 18 år lægges der et tillæg til, som afhænger af barnets alder.
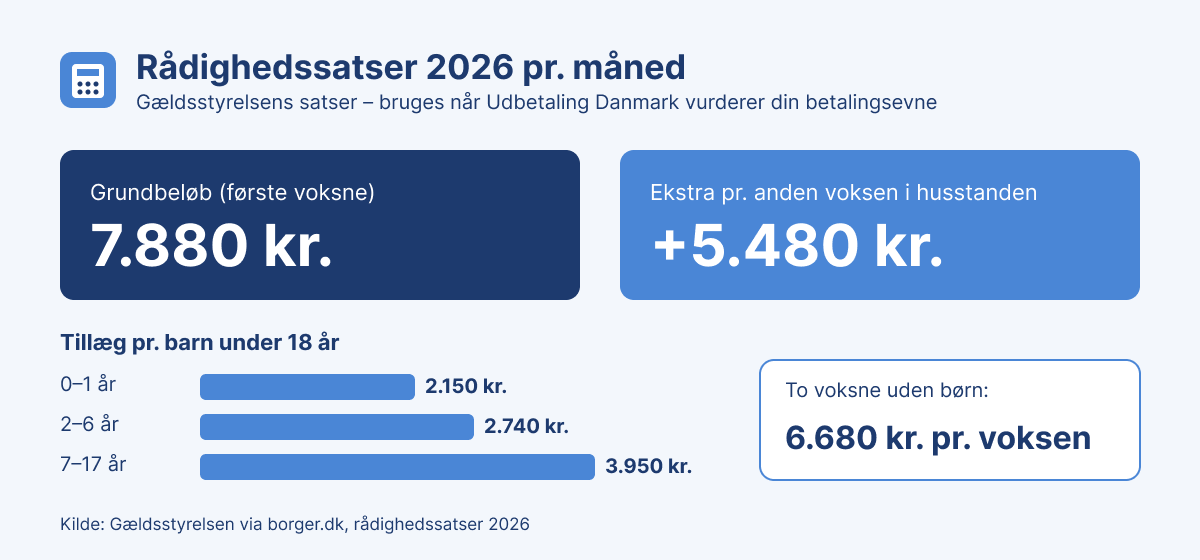
Tillæggene pr. barn er 2.150 kr. for børn på 0–1 år, 2.740 kr. for børn på 2–6 år og 3.950 kr. for børn på 7–17 år. Satserne er ikke et krav fra bankerne. De er et udtryk for, hvad det offentlige anser som et rimeligt minimum at leve for.
Bankerne kan sagtens forlange mere. Forbrugerrådet Tænk peger på, at mange banker ser på dit faktiske forbrug over de seneste 6–12 måneder. Bruger du mere, end satserne siger, er det dit eget forbrug, banken regner med.
Rådighedsbeløb for forskellige husstande
Tabellen herunder viser, hvad Gældsstyrelsens satser for 2026 giver i alt for nogle typiske husstande. Beløbene er regnet ud fra satserne på borger.dk og er pr. måned.
| Husstand | Beregning | Rådighedsbeløb i alt pr. måned |
|---|---|---|
| 1 voksen | Grundbeløb | 7.880 kr. |
| 1 voksen + 1 barn (7–17 år) | 7.880 + 3.950 | 11.830 kr. |
| 2 voksne | 7.880 + 5.480 | 13.360 kr. |
| 2 voksne + 1 barn (2–6 år) | 13.360 + 2.740 | 16.100 kr. |
| 2 voksne + 2 børn (2–6 og 7–17 år) | 13.360 + 2.740 + 3.950 | 20.050 kr. |
Tallene er et minimum til almindelige leveomkostninger. De dækker ikke opsparing, og de tager ikke højde for særlige udgifter som sygdom eller lang transport til arbejde.
Hvorfor er rådighedsbeløbet vigtigt, når du skal låne?
Når du søger om et lån, skal långiveren vurdere, om du kan betale det tilbage. Det kaldes en kreditværdighedsvurdering. Ifølge vejledningen fra Finanstilsynet og Forbrugerombudsmanden skal långiveren beregne dit rådighedsbeløb. Har du et lavt rådighedsbeløb, bør långiveren sikre sig, at budgettet er dokumenteret eller forsigtigt anslået.
Et nyt lån giver en ny fast udgift. Den trækkes fra dit rådighedsbeløb. Derfor er det klogt selv at regne efter, før du søger. Det gælder både, når du overvejer et forbrugslån, og når du skal købe bolig og søger et boliglån. Sammenlign altid lånets samlede pris via ÅOP, så du kender den reelle månedlige udgift.
Gode spørgsmål at stille dig selv:
- Hvor meget er der tilbage, når den nye ydelse er betalt?
- Kan budgettet holde, hvis renten stiger, eller en indtægt falder bort?
- Er der stadig plads til en buffer til uforudsete udgifter?
Opsummering
Dit rådighedsbeløb er det, du har tilbage, når skat og faste udgifter er betalt. Du finder det ved at trække de faste udgifter fra din nettoindkomst. Der findes ikke ét fast krav til størrelsen, men Gældsstyrelsens satser for 2026 giver et pejlemærke: 7.880 kr. for den første voksne, 5.480 kr. ekstra for den næste og et tillæg pr. barn. Kender du dit eget rådighedsbeløb, står du stærkere, både i hverdagen og når du skal låne.
Ofte stillede spørgsmål
Hvad er et rådighedsbeløb?
Et rådighedsbeløb er det beløb, du har tilbage hver måned, når skat og faste udgifter som husleje, forsikringer og lån er betalt. Det skal dække mad, tøj, fritid og uforudsete udgifter.
Hvor stort et rådighedsbeløb skal man have?
Der er ingen fast grænse, og det vurderes individuelt. Gældsstyrelsen bruger i 2026 et grundbeløb på 7.880 kr. om måneden for den første voksne. Banker kan kræve mere og ser ofte på dit faktiske forbrug.
Hvad er rådighedsbeløbet for 2 voksne og 2 børn?
Efter Gældsstyrelsens satser for 2026 giver to voksne 13.360 kr. Med et barn på 2–6 år og et barn på 7–17 år lægges 2.740 kr. og 3.950 kr. til, så det samlede beløb bliver 20.050 kr. om måneden.
Hvordan beregner jeg mit rådighedsbeløb?
Læg din samlede indkomst efter skat sammen for en måned. Træk derefter alle faste udgifter fra, inklusive årlige regninger delt med 12. Det, der er tilbage, er dit rådighedsbeløb.
Har rådighedsbeløbet betydning, når man køber hus?
Ja. Banken skal vurdere, om du kan betale lånet tilbage, og beregner derfor dit rådighedsbeløb med de nye boligudgifter. Er rådighedsbeløbet for lavt efter købet, kan banken sige nej eller tilbyde et mindre lån.


